blog お役立ち情報

menu

blog お役立ち情報
金利上昇局面での銀行の視点と経営者の対応
お役立ち情報
投稿日2026.08.20
日本銀行は2026年6月の金融政策決定会合で、政策金利を0.75%から1.00%へ引き上げました。
7月30・31日に開かれる次回会合では据え置きが有力視されているものの、ブルームバーグが7月16〜22日に実施したエコノミスト調査では、次の利上げ時期について「12月」との回答が最多の50%、「10月」が40%を占め、年内の追加利上げはほぼ既定路線と見られています。
こうした環境の変化を受けて、資金調達のタイミングについて改めて考える経営者が増えています。
「もう少し様子を見てから借りよう」という判断は、一見慎重に見えて、実は機会を逃す選択になりかねません。
金利が上がる局面では、銀行の融資姿勢そのものも変化します。
銀行にとって金利上昇は、預金者に支払う金利(調達コスト)の上昇を意味すると同時に、貸出先の返済負担が増すことで貸倒れリスクが高まる局面でもあります。
そのため銀行は、金利上昇局面ではより慎重に、より厳格に融資審査を行うようになります。
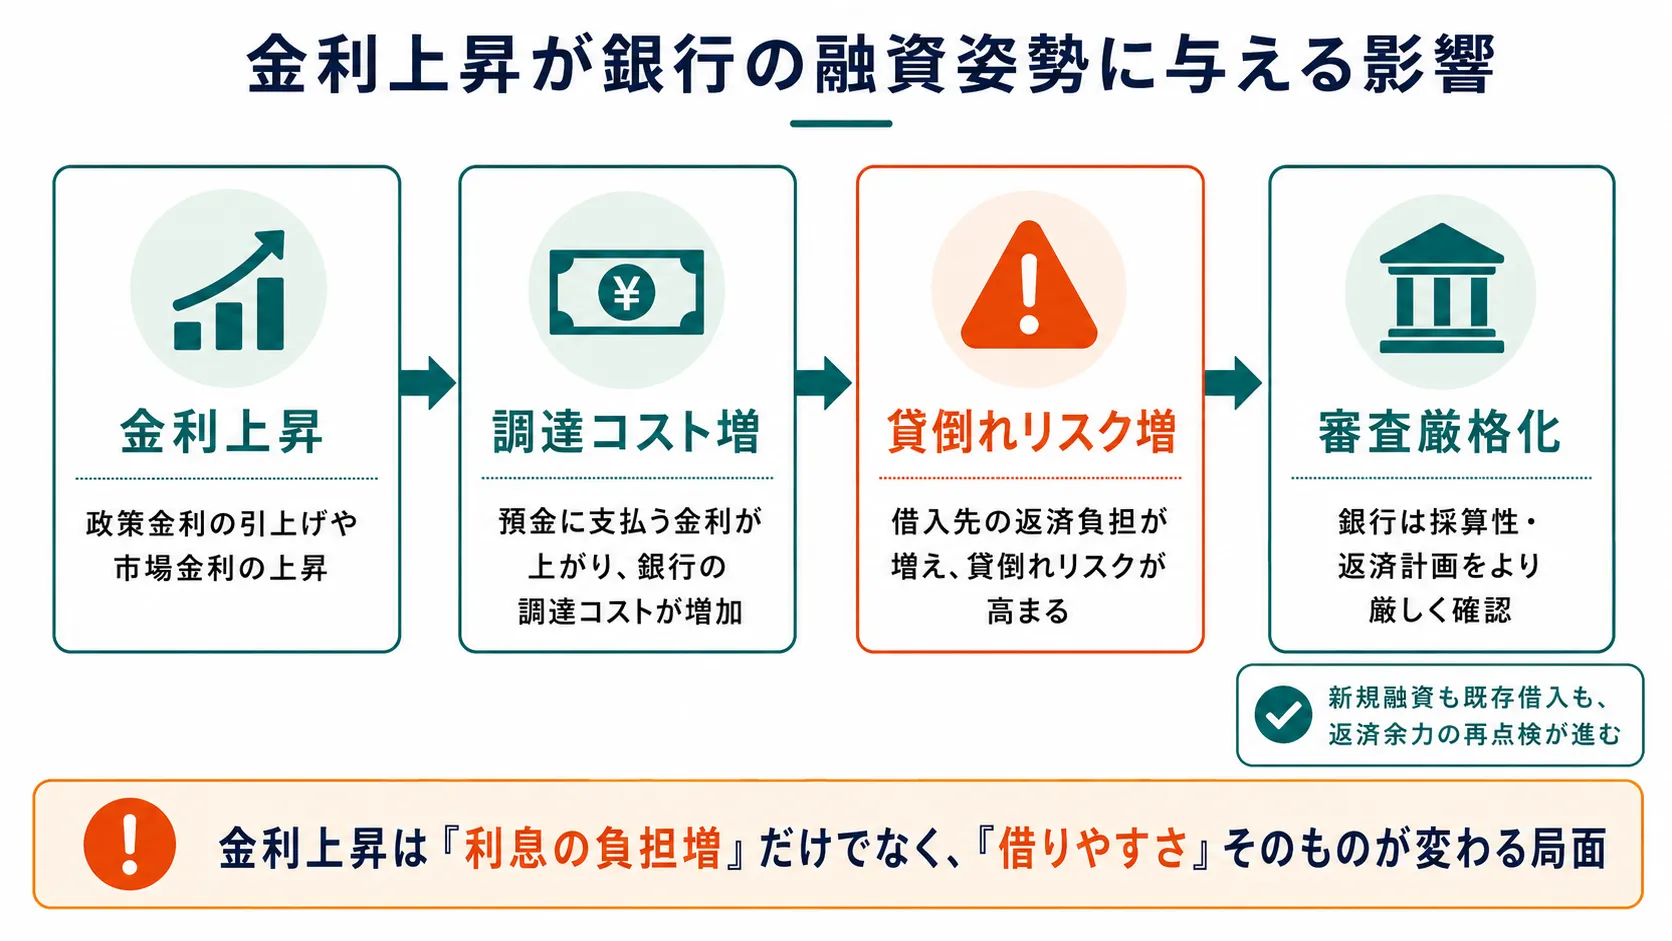
具体的には、既存の借入先についても金利上昇後の返済余力を再点検し、新規融資については採算性や返済計画の精度をこれまで以上に厳しく確認します。
変動金利で借りている先には、金利が数パーセント上がった場合のシミュレーションを求めるケースも増えています。
つまり、経営者にとっては「借りやすさ」そのものが金利環境によって変化するということです。
金利上昇局面は、単に「利息が増える局面」ではなく、「銀行の目線そのものが厳しくなる局面」でもあります。
これまで通りの手続きで通っていた融資が、同じ会社・同じ内容であっても、金利環境が変わっただけで通りにくくなることは十分にあり得るのです。
銀行自身も、金利が上がり続けると想定して経営計画を組んでいます。
調達コストが上がれば、銀行としても利ざやを確保するために貸出金利を引き上げざるを得ませんし、審査基準を厳格化することで、将来の貸倒れリスクを事前に抑えようとします。
経営者から見れば「今のうちに借りておきたい」局面は、銀行から見れば「今のうちに条件を固めておきたい」局面でもあり、両者の利害が一致しやすいタイミングでもあるのです。
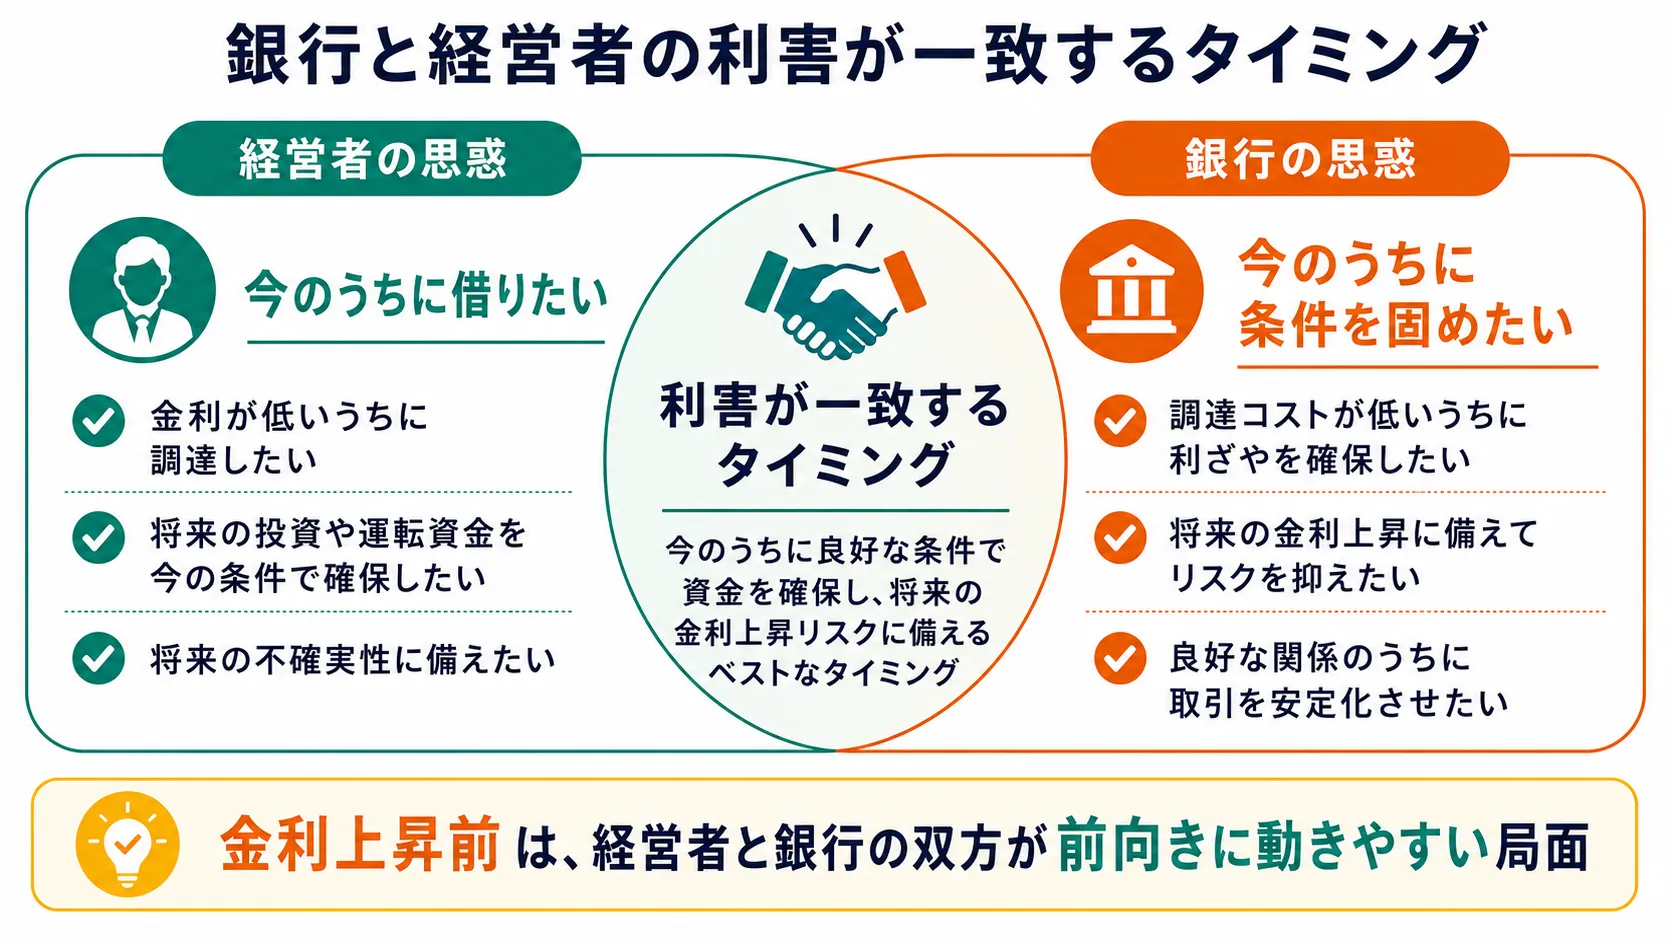
金利は、業績や信用力と同じように、時間が経つほど有利な条件で調達できるとは限らない変数です。
今は低い金利で借りられても、半年後、一年後には同じ条件で借りられるとは限りません。
資金需要が将来的に見込まれるのであれば、条件が良い今のうちに調達しておく。
その利息負担は、いわば将来の不確実性に対する保険料と考えることができます。
会社の業績が良く、かつ金利水準も現時点で有利であるという二つの条件が揃うタイミングは、決して長くは続かないのです。
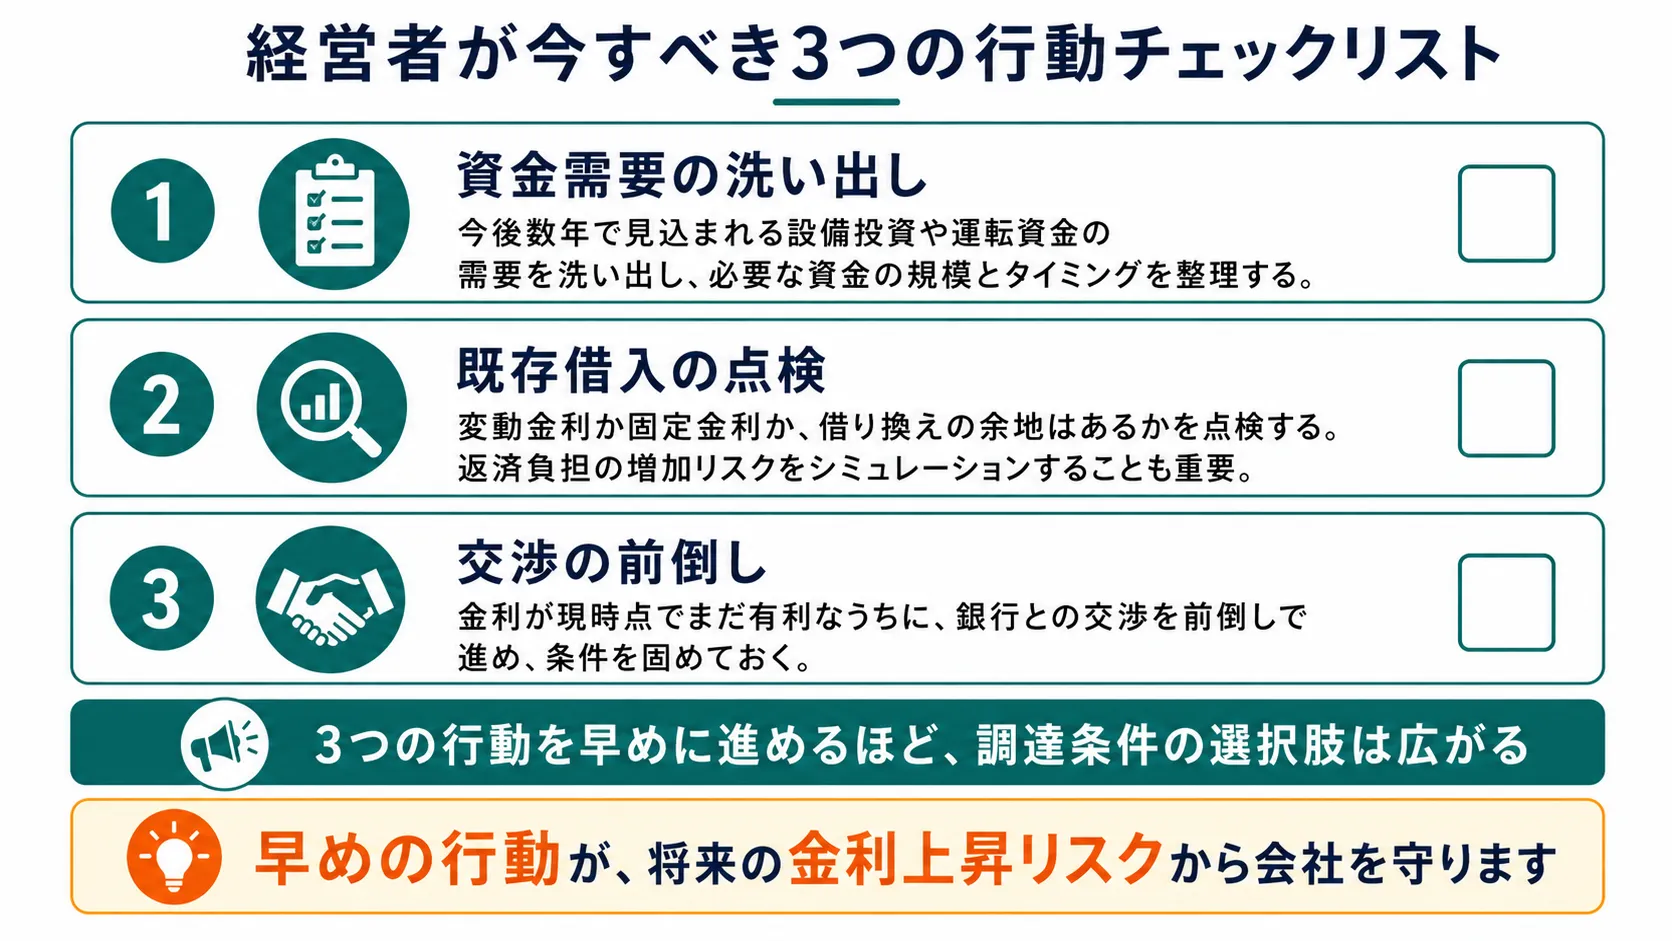
金利上昇局面において経営者に求められるのは、次のような視点です。
まず、今後数年で見込まれる設備投資や運転資金の需要を洗い出し、必要な資金の規模とタイミングを整理すること。
次に、既存の借入について、変動金利か固定金利か、借り換えの余地はあるかを点検すること。
そして、金利が現時点でまだ有利なうちに、銀行との交渉を前倒しで進めることです。
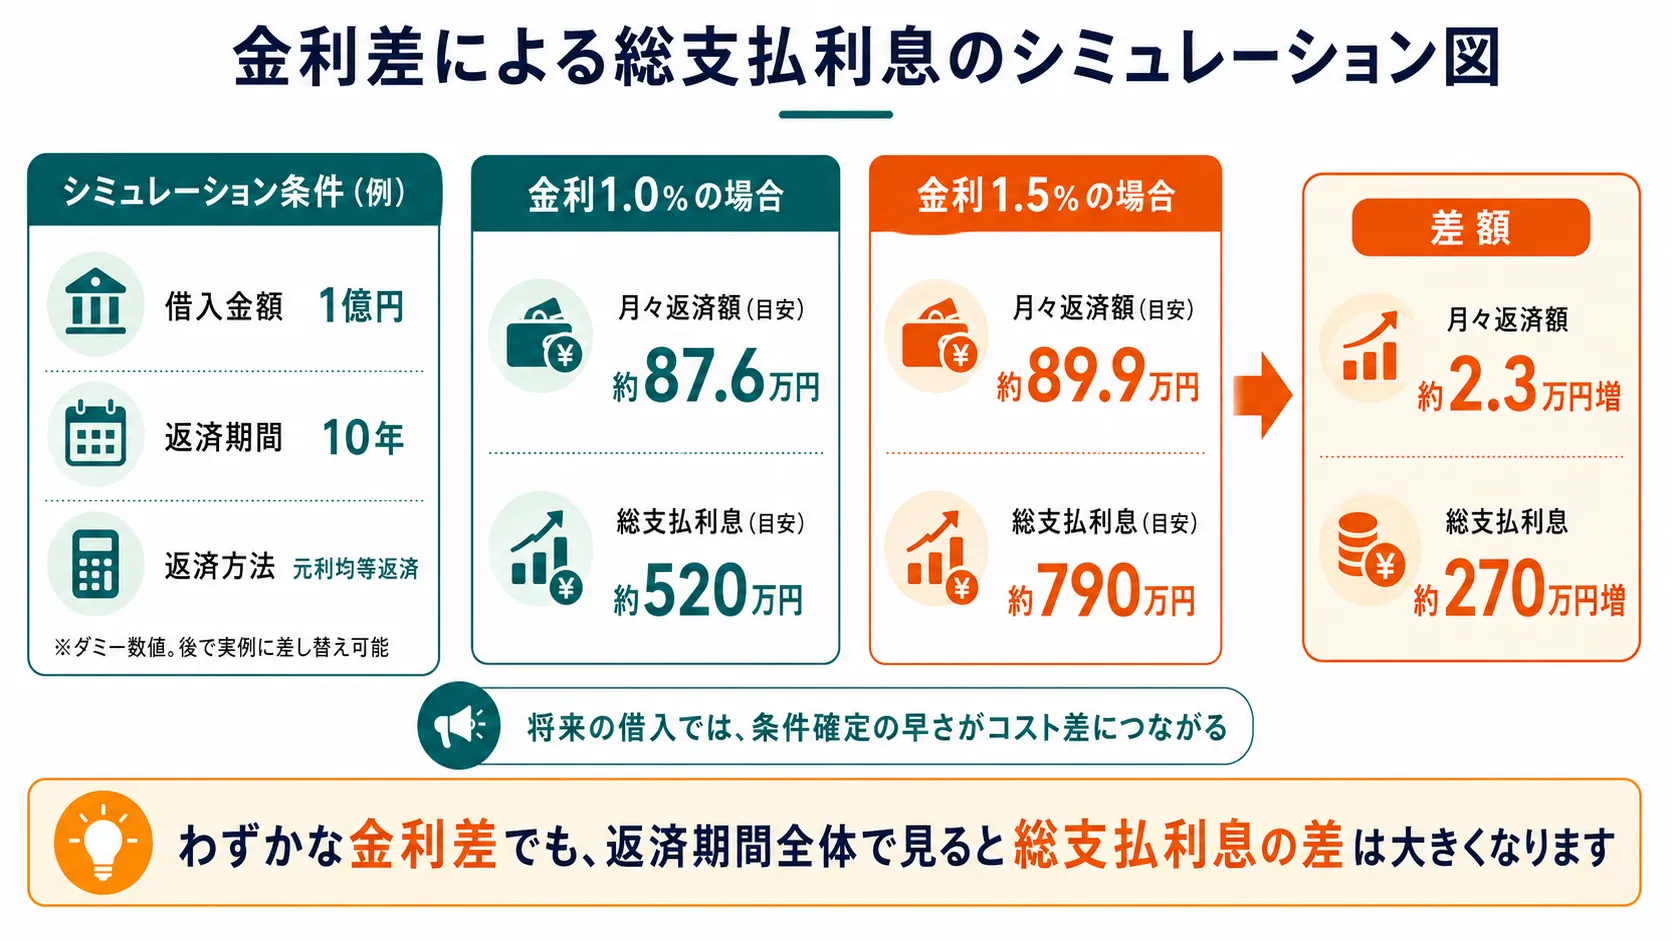
特に、複数年にわたる設備投資を予定している場合は、着工前の段階で長期・固定金利での調達を検討する価値があります。
目先の金利差だけでなく、返済期間全体で見た総支払利息の差は、想像以上に大きくなることがあります。
また、既存借入の一本化や借り換えも検討に値します。
複数の金融機関から異なる条件で借りている場合、金利が低いうちに条件を揃えて借り換えることで、将来の金利上昇局面での交渉窓口を一本化し、管理の手間とリスクの両方を減らすことができます。
金利も、業績と同じく「悪くなってから動く」のでは遅く、「良いうちに動く」ことで初めて選択肢が広がります。
銀行が金利上昇局面で審査を厳格化させる前に、良好な関係と有利な条件のうちに資金を確保しておくこと。
それこそが、経営者に求められる先手の資金戦略です。
資金繰りに追われながら経営判断をする状態と、手元に選択肢を持ちながら経営判断をする状態とでは、意思決定の質そのものが変わります。
銀行は雨の日に傘を貸さず、金利も上がってからでは有利な条件をつかめません。
だからこそ、晴れているうちに、そして金利が低いうちに、備えを進めておくことが重要なのです。
「うちの資金調達のタイミングは今で合っているのか」「金利が上がる前に何を準備すればいいのか」。少しでも気になる点があれば、ぜひ一度ご相談ください。
カテゴリ
新着記事